


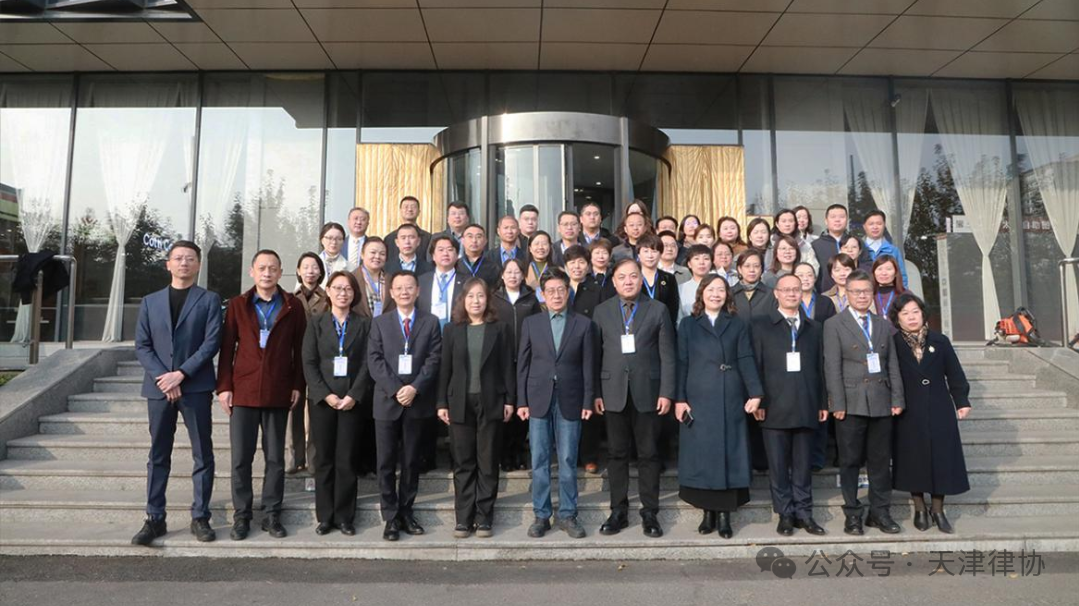
近日,由山西省律师协会主办、山西省律师协会财税法专业委员会承办,并联合多省市律师协会财税法专业委员会协办的“新规重塑建工规则·税法协同防控风险——基于法释〔2026〕12号建工领域涉税法律实务研讨会”在山西太原圆满落幕。天津市律师协会财税法专业委员会副主任孙巍、李宗英,委员霍亮应邀参会,与全国各地同行展开深入交流,围绕建工领域司法解释与增值税法新规交叉领域的疑难问题进行了深度研讨。
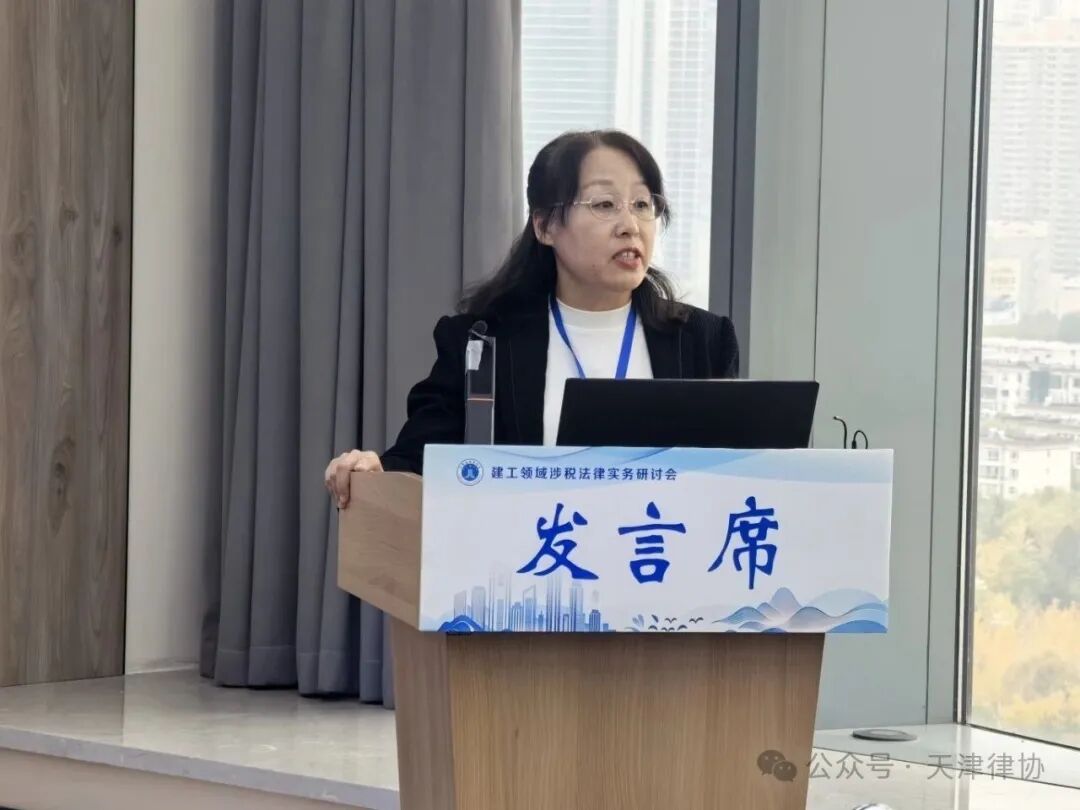
专题发言环节,李宗英以《EPC总承包+联合体工程新模式下涉税拆分与合规风控》为题作专题分享。她从EPC与联合体工程的涉税底层逻辑出发,深入剖析了这一领域的核心争议。李宗英指出,EPC项目集设计服务(适用6%税率)、设备采购(适用13%税率)、建筑施工(适用9%税率)三种不同税率的业务于一体,定性与税负之争的根源在于《中华人民共和国增值税法》第十二条、第十三条及实施条例第十条所确立的“兼营”与“混合销售”区分规则——应税交易究竟是一项还是两项、主附关系如何判断,直接决定着税率的适用与税负的高低。
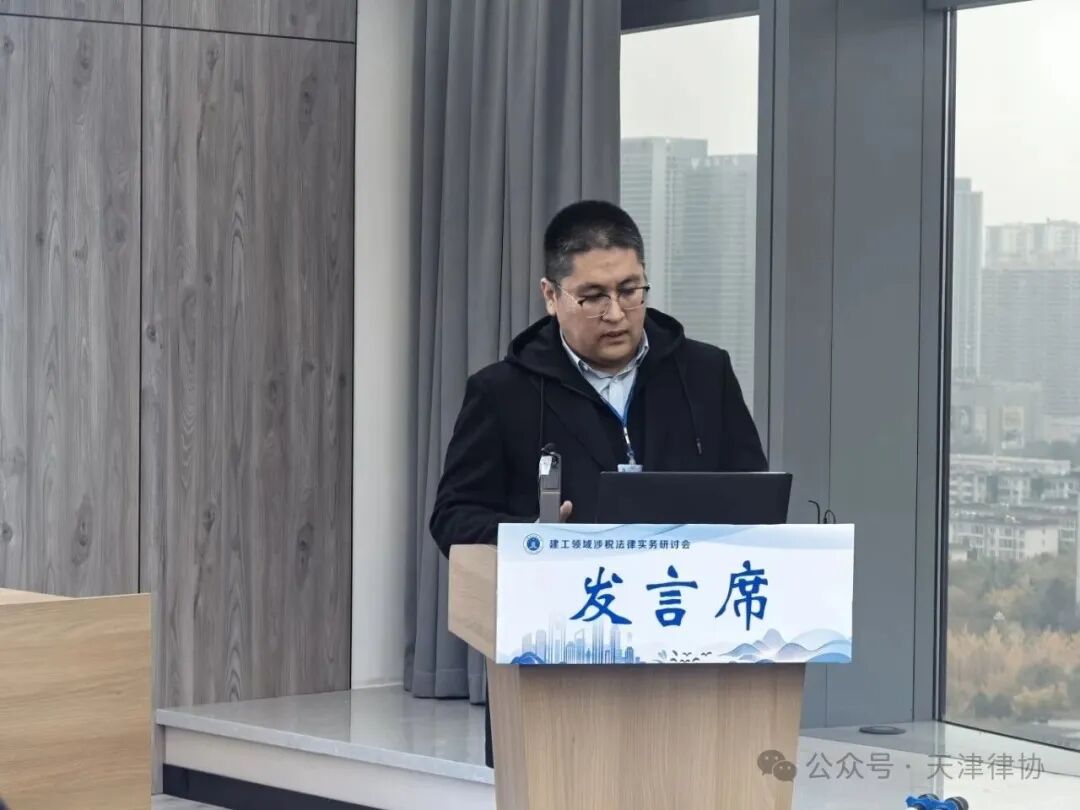
霍亮以《金税四期数智稽查下建工“四流不一致”涉税定性与纠错》为题发表专题演讲,从合同流、服务流、资金流、发票流四个维度进行了系统论述。霍亮强调,受挂靠经营、转包、多元结算模式等行业特性影响,建工领域“四流不一致”是客观存在的常态,不能简单将其等同于涉税违法行为。他系统拆解了金税四期数智稽查的选案逻辑、风险指标体系与取证路径,对不同层级涉税违法行为的定性标准进行了精细划分,并重点明确了虚开认定中“真实交易、主观骗抵税款目的、税款损失”三大核心要件的判断标准,为建筑企业从容应对税务稽查、有效防范涉税风险提供了切实可行的实务操作方案。
本次研讨会既是建工领域涉税法律实务的一次深度对话,也为跨区域行业交流提供了极具借鉴价值的实务范本。天津市律师协会财税法专业委员会将以此次研讨会为契机,充分汲取各地先进经验,持续提升财税法专业律师的涉税合规与风险防控服务能力,助力建筑企业筑牢涉税风险防线,以高质量法税法律服务为经济社会高质量发展保驾护航。
 津公网安备12010402002066
 市司法局
 搜索
 关注微信
 联系我们
